Gimi - Ukepenger på mobilen
Gimi ABØkonomiVerifisert
- 477.00 Anmeldelser
- 3,2
- Nedlastinger
- 500 000+
- Pris
- Free
Skjermbilder
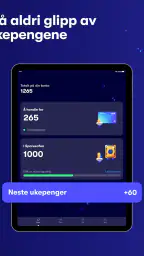
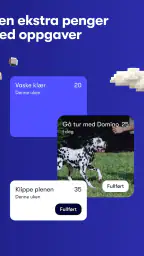
 Analyse av Appwesome
For meg er det mest nyttige med en lommepengeapp ikke at den gjør penger spennende, men at den kan gjøre familiens avtaler tydelige. Når ukepenger, små oppgaver og sparing blir noe barnet kan følge med på, får foreldrene et konkret utgangspunkt for samtaler om valg og prioriteringer. Gimi - Ukepenger på mobilen er laget for nettopp dette: å gi barn en praktisk inngang til penger, med foreldrene fortsatt tett på.
Hva gratis faktisk betyr i hverdagen
Gimi er en gratis økonomiapp fra Gimi AB, så det er mulig å prøve den uten å betale for selve nedlastingen. Samtidig finnes det kjøp i appen, med priser fra 8 kroner til 1 499 kroner ved fakturering via Play. Jeg ville derfor skilt mellom gratis tilgang og eventuelle betalte valg: før du bestemmer deg for å bruke appen fast, bør du se gjennom hva som tilbys i appen og om noe av det passer familiens behov.
Dette er særlig viktig hvis du bare vil ha et enkelt sted å holde oversikt over ukepenger. Ikke legg til grunn at alle funksjoner eller alle måter å bruke appen på inngår i gratisversjonen. Ta heller utgangspunkt i den konkrete flyten familien trenger, og vurder kjøp først hvis dere møter en tydelig begrensning. Da blir det enklere å avgjøre om en eventuell betaling gir verdi for dere, i stedet for å betale for muligheter dere ikke kommer til å bruke.
Verdien ligger i samtalene, ikke bare i saldoen
For meg er den sterkeste grunnen til å bruke en slik app at den kan gjøre økonomi til en del av hverdagen, ikke en abstrakt leksjon. Et barn som sparer til noe bestemt, kan se forskjellen mellom å bruke penger nå og å vente. Forelderen kan samtidig snakke om hvorfor familien har valgt en bestemt sum, hva en oppgave innebærer, og hvordan et mål kan deles opp i mindre steg. Appen erstatter ikke de samtalene, men kan gjøre dem lettere å starte.
En praktisk måte å få mer ut av oppsettet på er å avtale forventningene før dere legger inn oppgaver. Beskriv dem enkelt muntlig, og bruk appen til å holde oversikt over avtalen, ikke som en overraskende kontrollmekanisme. Hvis barnet for eksempel skal hjelpe til med en bestemt oppgave, bør dere først bli enige om hva som teller som ferdig. Det forebygger diskusjoner om belønning og gjør koblingen mellom innsats og penger mer forståelig.
Passer best når familien har en fast rytme
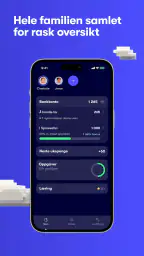
Gimi kan være mest nyttig for foreldre som ønsker en gjentakende rutine rundt uke- eller månedspenger, og for barn som liker å se konkrete mål og framgang. Det kan også fungere når flere voksne trenger å følge samme avtale, så lenge dere avklarer hvem som gjør hva. En enkel ukentlig gjennomgang kan være nok: sjekk hva som er avtalt, spør barnet om målet fortsatt er viktig, og snakk om eventuelle endringer før neste utbetaling.
Se for deg at barnet ønsker seg noe som koster mer enn det vanlige ukebeløpet. I stedet for å love et bestemt kjøp med én gang, kan dere bruke sparingsmålet som anledning til å snakke om hvor mye barnet vil sette av, og hvor lenge det kan ta. Når lysten til å bruke pengene dukker opp underveis, blir det en reell anledning til å øve på prioritering. Det er et mer nyttig læringsøyeblikk enn bare å se et tall gå opp.
Andre artikler å lese
Alle artikler
 Google Kalender
 gjør en travel uke lettere å holde oversikt over
En god kalender gjør mer enn å lagre avtaler. Google Kalender er på sitt beste når den gjør en travel uke forståelig, uten å kreve oppmerksomhet hele tiden.
Les artikkelen: Google Kalender gjør en travel uke lettere å holde oversikt over
 Among Us
 holder mistanken levende, men kan det vare?
Et sosialt mysterium ble et globalt samlingspunkt fordi hver runde lager en ny historie. Men kan mistanke, små løgner og raske avstemninger holde på spillerne over tid?
Les artikkelen: Among Us holder mistanken levende, men kan det vare?


Appen er likevel ikke nødvendigvis riktig for familier som helst vil holde lommepenger helt uformelt, eller som ikke ønsker å knytte betaling til husarbeid. Da kan en muntlig avtale, et glass med kontanter eller en enkel notatoversikt være bedre og mindre omstendelig. Det samme gjelder hvis barnet ikke har glede av mobilbasert oppfølging: en app er ikke automatisk mer lærerik enn en samtale ved kjøkkenbordet.
Enkel oppstart og brukervennlighet
Det første som slo meg med Gimi - Ukepenger på mobilen er hvor lett det er å komme i gang. Du laster ned appen, oppretter en profil, og vips, du er klar til å begynne å sette opp oppgaver og mål for barna dine. Grensesnittet er superintuitivt, og jeg trengte ikke å bruke mye tid på å forstå hvordan alt fungerte. Det føltes som om alt var designet for at både barn og foreldre skulle ha en sømløs opplevelse.
Funksjoner som engasjerer
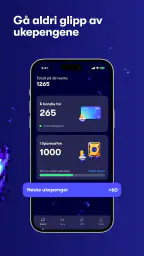
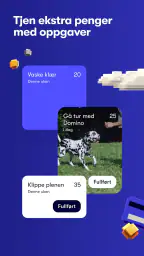
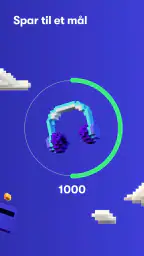
Appen har et hav av funksjoner som jeg fant virkelig nyttige. Du kan sette opp ukentlig lommepenger, legge til oppgaver som barna kan fullføre for å tjene ekstra penger, og til og med sette opp sparingsmål. Det er virkelig en flott måte å lære barn om økonomi på en praktisk og morsom måte. Jeg la merke til at barna mine virkelig ble motiverte av å se fremgangen sin i appen, noe som ikke bare gjør det gøy, men også lærerikt.
En annen kul funksjon er muligheten til å sende barnas sparing til en ekte bankkonto. Dette gir dem en smak av hvordan ekte banktjenester fungerer, og det er en fin introduksjon til voksenlivet.
Fra oppgaver til bankkonto: avklar rammene
Det at appen legger opp til oppgaver, sparingsmål og en bankkonto, gir familien flere måter å snakke om penger på, men det gjør også tydelige avtaler ekstra viktige. Jeg ville unngått å gjøre enhver vanlig plikt til en betaling. Velg heller oppgaver dere faktisk ønsker å knytte til ekstra penger, og vær konsekvente med hva som er en del av familiens vanlige ansvar. Slik unngår dere at barnet oppfatter all hjelp hjemme som en handel.
Et sparingsmål blir også mer nyttig hvis barnet selv får være med på å velge det. Et mål som er valgt av en voksen kan fort kjennes som en regel, mens et mål barnet bryr seg om gir en naturlig grunn til å vente. Dere kan dessuten snakke om at det er lov å endre planen: kanskje målet ikke lenger frister, eller barnet vil bruke en del av pengene på noe mindre. Poenget er ikke å låse barnet til én beslutning, men å gjøre konsekvensene synlige.
Muligheten til å sende sparing til en ekte bankkonto kan være et pluss for familier som ønsker å koble appens oversikt til faktisk sparing. Før dere bygger rutinen rundt dette, bør dere sammen finne ut hvordan løsningen passer med familiens bankbruk og hva barnet konkret skal lære av den. Hvis målet bare er å øve på å spare små beløp, kan selve samtalen og oversikten være nok; bankkoblingen trenger ikke være grunnen til å velge appen.
Hva appen ikke løser for dere
Det er lett å håpe at en tydelig saldo automatisk fører til gode pengevaner, men barn trenger fortsatt hjelp til å tolke det de ser. En app kan vise framgang, men den bestemmer ikke om en oppgave er rimelig, om en utbetaling skjer på riktig tidspunkt, eller hvordan familien håndterer uenighet. Jeg ville derfor sett på Gimi som et hjelpemiddel for avtaler og læring, ikke som en automatisk økonomilærer eller en erstatning for foreldrenes vurderinger.
Det er også verdt å tenke på hvor mye digital oppfølging dere ønsker. Noen barn blir motivert av å følge et mål på mobilen, mens andre kan bli mer opptatt av belønningen enn av selve vanen. Hvis det skjer, kan dere gjøre gjennomgangen sjeldnere eller føre samtalen uten å kontrollere appen hele tiden. Den beste rutinen er den familien faktisk klarer å holde, ikke den som bruker flest funksjoner.
Begrensninger og praktiske forventninger
Selv om jeg er imponert over hvor godt Gimi fungerer, er det alltid rom for forbedring. En ting jeg la merke til er at appen kunne hatt flere alternativer for tilpasning av oppgaver og mål. For eksempel, kunne det vært fint å ha muligheten til å legge til mer spesifikke detaljer eller bilder som gjør det lettere for barn å forstå hva som forventes.
En annen ting er at brukerstøtte kunne vært litt mer tilgjengelig. Selv om det er en FAQ-seksjon, ville det vært nyttig med en live chat eller en mer omfattende hjelpeseksjon for de gangene jeg hadde spørsmål som ikke var dekket der.
Det er dessuten lurt å vurdere hvor godt appen passer barnets alder og modenhet, selv om aldersmerkingen er PEGI 3. En lav aldersgrense betyr ikke at alle barn vil forstå pengevalg på samme måte, eller at de bør få ansvar for de samme avgjørelsene. Jeg ville latt en voksen gå gjennom oppsettet sammen med barnet og forklare hva saldo, mål og oppgaver betyr i deres familie.
Hvis dere vurderer å bytte fra kontanter eller en hjemmelaget liste, bør dere også spørre dere selv hva dere ønsker å forbedre. Kontanter gjør pengene håndgripelige og krever ingen skjerm, mens en liste kan være nok for en familie med få avtaler. Gimi har mer verdi når dere faktisk vil følge opp mål og avtaler digitalt. Hvis den ekstra strukturen bare blir enda en ting å vedlikeholde, er den enklere løsningen sannsynligvis bedre.
En nøktern vurdering av popularitet og pris
Appen har en gjennomsnittlig vurdering på 3,2 fra rundt 4 300 vurderinger, og den er lastet ned over 500 000 ganger. Jeg leser det som tegn på at mange familier har prøvd den, men ikke som garanti for at alle får en problemfri opplevelse. Det er særlig verdt å merke seg at en økonomiapp må passe familiens rutiner: en funksjon som er nyttig for én forelder, kan oppleves som unødvendig styr for en annen.
Gimi er gratis å laste ned, men kjøp i appen koster fra 8 kroner til 1 499 kroner ved fakturering via Play. For meg betyr det at det mest fornuftige er å starte enkelt og først betale hvis dere ser en konkret grunn til det. Appen kom ut 10. januar 2016, og versjonen er 13.3.0; den krever Android 10 eller nyere. Den har PEGI 3-merking, men dette bør ikke erstatte foreldrenes vurdering av hvordan barnet bruker funksjonene.
Hvem bør prøve den – og hvem kan la være?
Jeg ville anbefalt Gimi til foreldre som ønsker å gjøre ukepenger mer forutsigbare, og som er villige til å bruke noen minutter på å bli enige med barnet om oppgaver, sparing og utbetaling. Den kan også passe hvis dere vil gjøre et langsiktig mål synlig uten å holde styr på alt i hodet. At utvikleren er Gimi AB, og at appen er laget med lommepenger som utgangspunkt, gjør den mer målrettet enn en vanlig notatapp eller et generelt husholdningsbudsjett.
Jeg ville derimot valgt en enklere løsning dersom barnet er for lite til å bruke mobiloversikten meningsfullt, familien ikke ønsker digitale verktøy for lommepenger, eller dere først og fremst trenger en fullstendig oversikt over familiens inntekter og utgifter. Gimi handler om barnas lommepenger og læring rundt dem; det er ikke det samme som et voksent budsjettverktøy. Det skillet er viktig når du vurderer om appen løser det du faktisk trenger.
Min vurdering før du bestemmer deg
Alt i alt, er Gimi - Ukepenger på mobilen en fantastisk ressurs for foreldre som ønsker å lære barna sine om ansvarlig økonomisk adferd. Appen klarer på en imponerende måte å balansere mellom å være underholdende og utdannende. Selv om det er noen små områder som kan forbedres, er det ingen tvil om at denne appen har potensial til å bli en fast del av familiens daglige rutine.
Hvis du vil ha en enkel og morsom måte å lære barna dine om penger, anbefaler jeg å gi Gimi en sjanse. Bare pass på at du er forberedt på å svare på mange spørsmål fra barna når de begynner å lære seg kunsten å spare!
Høydepunkter
- Brukervennlig grensesnitt som er lett å navigere.
- Tilbyr pedagogiske verktøy for å lære økonomi.
- Foreldre kan enkelt sette opp oppgaver for barna.
- Ingen skjulte kostnader eller avgifter.
- Tilgjengelig på både Android og iOS.
Begrensninger
- Krever internettilgang for full funksjonalitet.
- Begrenset tilpassingsmuligheter for oppgaver.
- Ingen støtte for flere valutaer.
- Kan bli kjedelig for eldre tenåringer.
- Ingen offline-modus tilgjengelig.
Ofte stilte spørsmål
01Hva er Gimi, og hvordan fungerer appen?
Gimi er en app som hjelper barn og unge med å lære om økonomi ved å administrere ukepengene sine. Foreldre kan sette opp regelmessige overføringer, mens barna kan lære om sparing, budsjettering og pengebruk. Appen gir også pedagogiske verktøy for å forbedre økonomisk forståelse.
02Er Gimi trygt å bruke for barna mine?
Ja, Gimi er designet med sikkerhet i fokus. Appen krever foreldres godkjenning for å sette opp kontoer og overføringer. Den inneholder også ingen betalingsfunksjoner som direkte tilgang til bankkontoer, noe som sikrer at barna kun kan administrere penger de har fått tillatelse til av foreldre.
03Kan jeg bruke Gimi uten å betale?
Gimi tilbyr en gratisversjon som gir tilgang til grunnleggende funksjoner som ukepengelogg og målsettinger. For mer avanserte funksjoner, som økonomisk utdanningsinnhold, kan det være nødvendig med et premium abonnement. Det er lurt å vurdere hvilke funksjoner som passer best for dine behov før du bestemmer deg.
04Hvilke aldersgrupper er Gimi best egnet for?
Gimi er primært rettet mot barn og unge i alderen 6 til 18 år. Appens innhold og funksjoner er tilpasset for å lære barn om økonomi på en engasjerende måte. Det er en nyttig ressurs for både yngre barn som nettopp har begynt å motta ukepenger, og tenåringer som ønsker å lære mer om økonomiske prinsipper.
05Hvordan kan jeg begynne å bruke Gimi med familien min?
For å komme i gang med Gimi, last ned appen fra App Store eller Google Play. Opprett en konto som forelder, og inviter deretter barna dine til å delta. Sett opp ukepenger og mål, og begynn å bruke appens utdanningsressurser for å lære om økonomistyring. Det er en enkel prosess som gir langvarig verdi.
Gimi - Ukepenger på mobilen på andre språk
